
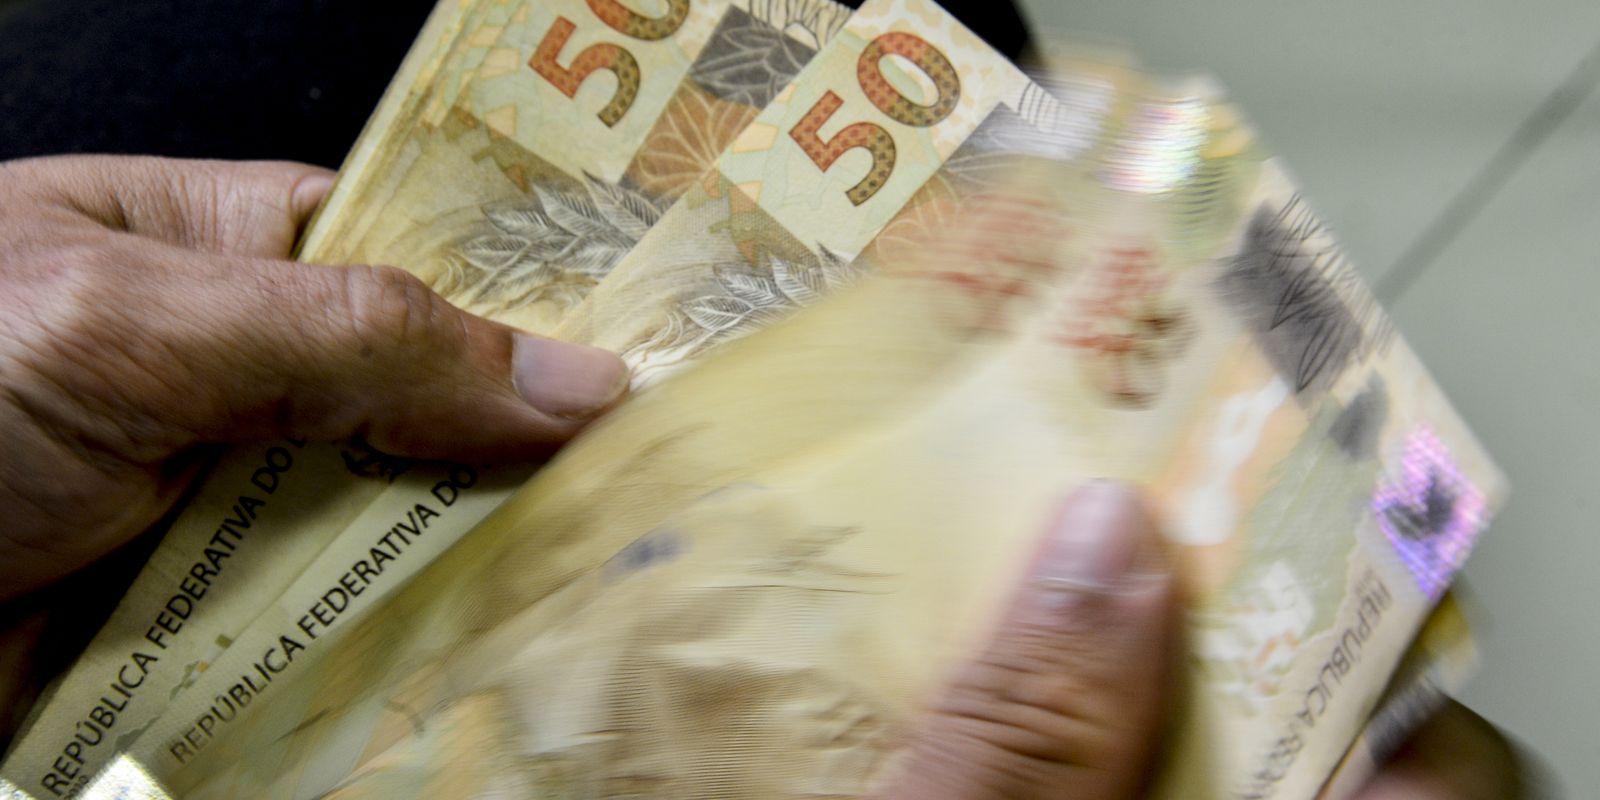
O prazo para renegociar débitos bancários por meio do Desenrola Brasil termina nesta segunda-feira (31). O programa do governo federal busca oferecer descontos de até 90% para que pessoas físicas com renda de até cinco salários mínimos possam regularizar suas finanças junto às instituições financeiras.
Com término definitivo no fim deste mês, a iniciativa não possui previsão de nova extensão. Até a última semana de agosto, a modalidade voltada às famílias já havia renegociado cerca de 5,03 milhões de débitos, reduzindo o montante total de R$ 26,33 bilhões para aproximadamente R$ 5,27 bilhões.
Quem tem direito ao benefício
O programa atende cidadãos com ganhos mensais de até R$ 8.105, o equivalente a cinco salários mínimos. Para participar, as dívidas precisam cumprir os seguintes critérios:
- Terem sido contratadas até 31 de janeiro de 2026;
- Apresentarem atraso no pagamento entre 91 dias e dois anos;
- Estarem registradas em uma instituição participante.
A própria instituição financeira realiza a checagem das condições do cliente e do débito utilizando cruzamento de dados com o Sistema de Informações de Crédito (SCR) do Banco Central.
Quais débitos podem ser renegociados
A renegociação abrange linhas de crédito que costumam cobrar juros mais elevados no mercado. Entre as operações aceitas no programa estão:
- Cartão de crédito rotativo ou parcelado;
- Cheque especial;
- Empréstimo pessoal sem consignação em folha;
- Crédito pessoal utilizado para consolidar dívidas.
Faixas de desconto e condições
Os abatimentos variam conforme o tempo de atraso e o tipo de crédito. Para modalidades de maior risco, como rotativo do cartão e cheque especial, os descontos alcançam até 90% para débitos com atraso entre um e dois anos.
Para atrasos menores, de 91 a 120 dias, os abatimentos começam em 40% no rotativo e 30% no crédito direto ao consumidor, aumentando progressivamente conforme o tempo de inadimplência.
Quando a negociação resulta em uma nova operação de crédito, o programa estabelece regras específicas:
- Juros máximos de 1,99% ao mês;
- Parcelamento em até 48 vezes com parcela mínima de R$ 50;
- Limite de até R$ 15 mil por beneficiário em cada banco;
- Carência de até 35 dias para a primeira parcela;
- Garantia do Fundo Garantidor de Operações (FGO).
Como solicitar e retirar o nome do cadastro negativo
O atendimento é realizado diretamente na instituição financeira onde a dívida foi registrada, podendo ocorrer via aplicativo, internet banking, telefone, WhatsApp ou agência. Bancos como Caixa Econômica Federal, Banco do Brasil, Itaú, Bradesco, Santander e Nubank aderiram à ação.
A exclusão do nome do cadastro de inadimplentes ocorre após o pagamento da primeira parcela, nas renegociações feitas por nova operação de crédito. O consumidor precisa manter o contrato em dia para garantir a regularização.
Uso do FGTS e adesão dos bancos
O trabalhador pode utilizar recursos de contas ativas e inativas do FGTS para amortizar ou quitar o valor renegociado. O limite permitido é o maior valor entre R$ 1 mil ou 20% do saldo disponível no fundo, mediante autorização pelo aplicativo do FGTS.
A participação das instituições financeiras é voluntária. Portanto, o acordo só é possível se o banco responsável pela dívida tiver aderido ao programa. Para quem está em dia, a modalidade Desenrola Adimplente permite trocar dívidas caras por opções mais vantajosas antes do atraso acontecer.



Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se